境内外信托架构如何精准回应高净值人群的财富管理需求(上篇) 受托资产管理的制度逻辑与实践优势
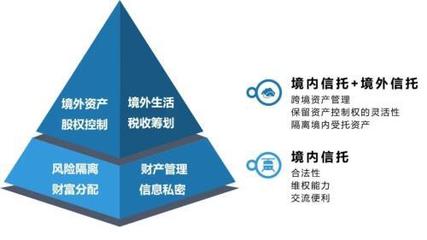
高净值人群的财富管理需求天然具有多层次、跨周期和跨法域的特征,既包含资产保值增值、风险隔离、代际传承等基础诉求,也涉及税务筹划、隐私保护与跨境配置等进阶目标。信托制度因其所有权与受益权分离、受托人信义义务和架构灵活性,成为回应这些需求的核心工具。而境内信托与境外信托在法律土壤、监管环境和工具禀赋上的差异,决定了它们在受托资产管理这一基础功能上呈现出不同的侧重点和操作逻辑。\n\n境内信托在受托资产管理方面的首要价值,根植于《信托法》的确立。信义义务与财产独立性两大原则共同构筑了资产隔离的基础:一旦合法设立的信托财产完成交付,原则上即区别于委托人、受托人乃至受益人的固有财产,从而为高净值人士将核心资产从个人风险中剥离提供了法律通道。这一功能在司法实践中已逐步获得确认,并能够与家族信托的利益分配安排有机结合,实现在隔离风险的同时完成定向的财政支持或日常供给安排,例如为未成年子女设定教育和生活支出规则。\n\n在投资管理层面,境内信托走向主流化有其特殊性。营业信托与民事信托虽在设立主体和监管上一分为二,但主动管理型信托中的固定收益类、FOF类和资产配置类家族信托承载的是顺应经济周期的多元化组合管理。受托人依赖其掌握的本土投研体系,使信托能够对高速发展的长三角或大湾区不动产、非上市公司股权及资产证券化产品给出更有尺度的判断,方便创始股东避免直接信息披露负担和决策牵扯。实践中更具针对性的,是保单权益与现金流的纳入:保险金信托的递增持有方式非常适合循序渐进地将现金与流动性资产体系统一经营,防范受益类婚姻变动的收支威胁事件,实现交叉验证的无压力排班动态。2023年公益慈善法的最新联动机制还允许高净值家庭另辟蹊径地于保值稳健与社会回声并重的基金会组合保留家庭理念根脉。\n\n而在市场一端,境内股权家族信托通过商事安排对股东直接权利作出调整可谓画龙点睛。2014年硅谷天堂等先驱动案件折射出家企股权被地方国资架构下以非交易性转递持有进行观察,后续“增减透明认定”也在实践中逐步沉淀出受控案例判别理念的模式,允许维持公司的强势和表决集中,但表决触发严重不对等后再临时封闭协同方案未或即配拆分递延链条等常见排雷设计指向多方均有反弹优势的空间仍不失从容。至于资产保护,当前监管部门已开始执行顾问入市跟踪项目并落实风险溯源可控化解的思路,可以看成常规合规风险底线的侧面跟进水准形态优化动作的一部分。对照境内的步步有规推进,低境内框架下中岸运行目标方向偏向资产的全托管全功能委托业务方向扩展之风险代价问题逐步谨慎抛解来看较之前选择已悄然转换成有统酬理念内蓄的管理愿景而不是仅为结算服务的基础功能样式。”\n}
如若转载,请注明出处:http://www.600a4.com/product/51.html
更新时间:2026-10-23 22:33:25