资产荒与低利率双重夹击下的险资突围 另类投资与受托资产管理新路径
当前,中国保险资金运用正面临前所未有的挑战。宏观经济增速换挡、市场利率中枢长期下行、优质资产供给不足,“资产荒”与“低利率”两大压力交织,传统以固定收益类资产为主的配置模式难以覆盖负债成本,险资迫切需要寻找新的出口。与此受托资产管理作为保险资管机构的核心业务之一,也在这一变局中迎来重塑与机遇。
一、低利率环境下的险资困局
10年期国债收益率一度跌破2.5%的关键点位,信用利差持续压缩,非标资产收益率随之下行。而保险负债端成本刚性较强,尤其是存量万能险、分红险等产品预定利率相对较高,导致利差损风险隐现。过去依赖“拉长久期、信用下沉”的策略在信用风险暴露和利率下行的双重约束下收效甚微。险资必须从“固收独大”转向多资产、多策略的配置框架。
二、另类投资:从补充到战略配置
另类投资(包括私募股权、不动产、基础设施、实物资产、对冲基金等)具有低流动性溢价、抗通胀属性以及与股债相关性较低的特点,成为险资穿越低利率周期的关键抓手。监管层面也在持续释放政策空间,如放宽财务性股权投资行业限制、鼓励险资参与基础设施REITs、试点长期股权投资等。实践中,头部险资已加速布局:
- 私募股权投资:聚焦医疗健康、硬科技、新能源等国家战略方向,通过创投基金、母基金或直接股权投资获取长期超额收益。
- 不动产与基础设施:在核心城市群寻找增值型物业,参与仓储物流、数据中心、产业园区等新型基础设施,通过REITs实现投融管退闭环。
- 实物资产:配置具有稳定现金流的能源、交通、市政项目,利用长久期匹配保险负债。
- 对冲基金与私募债:以FOF/MOM形式分散风险,丰富收益来源。
三、受托资产管理:从内部管理到外部输出
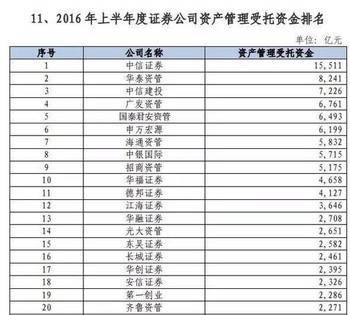
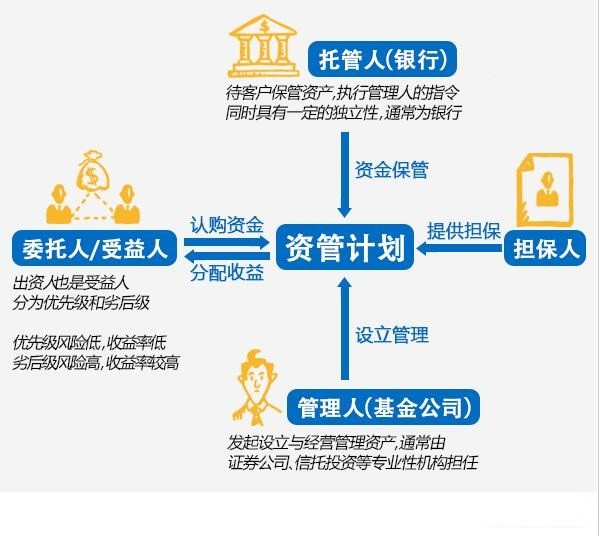
面对自身投资能力边界,越来越多的中小险企选择将部分资金委托给专业保险资管机构或外部基金管理人,形成“委外+直投”的混合模式。受托资产管理业务因此迎来发展窗口。
对于保险资管机构而言,受托管理第三方资金(包括其他险企、养老金、银行理财等)既是收入的增长点,也是检验投研能力、产品创设能力和风控水平的试金石。成功的受托管理需要具备:
- 跨周期的大类资产配置能力与绝对收益导向的长期业绩;
- 精细化的负债匹配与流动性管理;
- 透明高效的信息披露与监管沟通机制;
- 强大的投后管理与风险处置能力。
母基金(FOF)模式已成为险资受托参与另类投资的重要载体。通过筛选优质GP、分散配置子基金,险资可以在不直接承担项目运营风险的前提下获取另类资产的风险溢价。
四、出路与建议
- 优化大类资产配置:在固收底仓基础上,稳步提升另类投资占比至10%-20%的合理区间,同时兼顾波动与流动性。
- 加强资产负债联动:推动产品端与投资端协同,开发较低保证利率的分红型、投连型产品,从源头缓释利差损压力。
- 提升受托管理能力:头部险资应加快从“买方”向“买方+卖方”转型,建立市场化激励机制,打造另类投资子品牌。
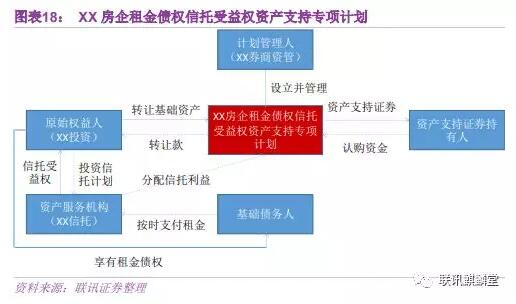
- 善用金融工具:积极运用REITs、资产证券化、衍生品对冲等手段盘活存量资产、管理风险。
- 坚守合规与风险管理底线:穿透底层资产,严控信用风险与集中度风险,在创新与安全之间寻求平衡。
低利率与资产荒并非短期现象,险资的转型也非一蹴而就。唯有在配置上更灵活、在能力上更专业、在合作上更开放,保险资金才能在另类投资与受托资管的蓝海中找到可持续的破局之路。
如若转载,请注明出处:http://www.600a4.com/product/43.html
更新时间:2026-10-23 20:18:43