起底宝能9大资管计划 A股逐鹿大资管早有先例,受托资产管理模式深度解析
随着资本市场的发展和金融创新的推进,资产管理计划在A股市场的运用日益广泛。宝能系通过9大资管计划在资本市场上的大手笔运作,引发了市场对资管计划这一工具的高度关注。事实上,在A股市场逐鹿大资管的案例早有先例,受托资产管理模式也早已成为资本运作的重要手段。
一、宝能9大资管计划起底
宝能系旗下钜盛华通过9个资管计划持有万科A股票,这些资管计划总规模超过200亿元,涉及多家基金公司和券商。这些资管计划均采用分级结构,优先级和劣后级资金按一定比例配置,宝能系通过劣后级资金撬动杠杆,实现了对万科A的大量增持。该模式在宝万之争中扮演了关键角色,也引发了监管对资管计划杠杆风险和信息披露问题的关注。
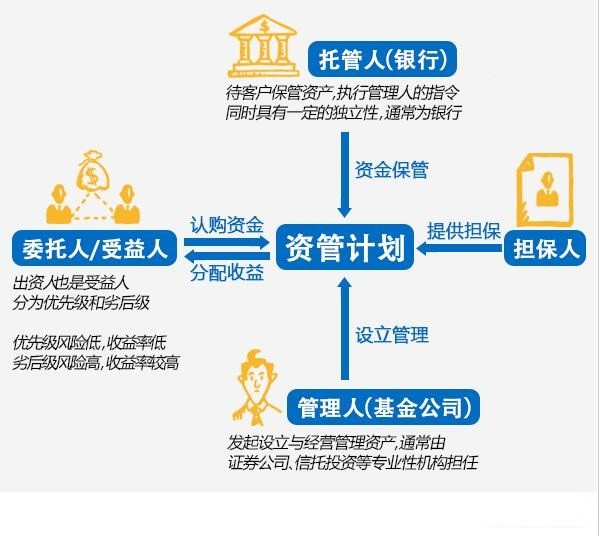
从结构上看,这9大资管计划多数设立于2015年,正值A股市场波动加剧的时期。资管计划的参与方包括银行理财资金作为优先级,宝能系自有资金作为劣后级,基金管理人负责具体投资运作。这种安排使得宝能系能够以相对较小的自有资金控制较大的股票市值,但同时也放大了投资风险。
二、A股逐鹿大资管早有先例
宝能并非首个在A股市场大规模运用资管计划的主体。早在2014年至2015年,就有多家保险公司、私募机构和上市公司通过资管计划进行并购重组、举牌上市公司。例如,安邦保险曾通过多种资管产品增持民生银行、招商银行等金融机构股权;中植系、明天系等资本派系也频繁借助资管计划开展资本运作。这些案例表明,资管计划已经成为资本市场上常见的融资和投资工具,其灵活性和杠杆效应备受青睐。
更早之前,信托计划、基金子公司专户等通道业务也曾是资本运作的主流方式。随着监管政策的调整,资管计划逐渐取代部分传统通道,成为新的主流工具。可以说,宝能的9大资管计划是这一趋势的延续和放大,而非孤立事件。
三、受托资产管理模式解析
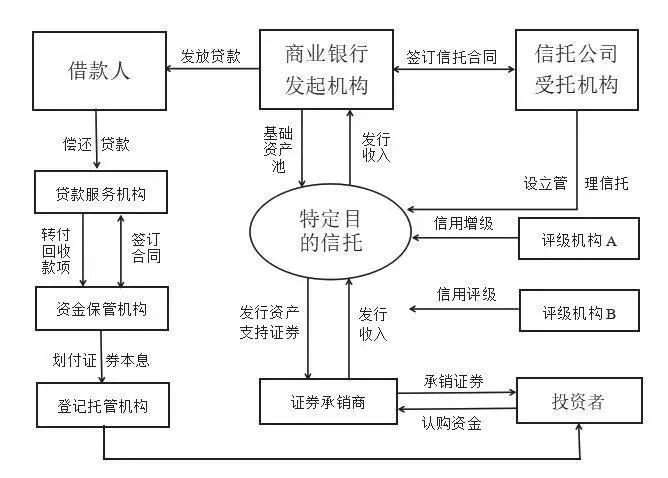
受托资产管理是资管计划的核心法律关系。在该模式下,委托人将资金委托给受托人(如基金管理公司、证券公司),受托人按照合同约定进行投资管理,并收取管理费。资管计划通常根据风险收益特征分为优先级和劣后级,优先级享受固定收益,劣后级承担较高风险但可能获得超额收益。
这种模式的优势在于:一是能够聚合社会资金,实现规模化投资;二是通过分级设计满足不同风险偏好投资者的需求;三是受托人专业管理,提高资金运用效率。其风险也不容忽视:杠杆过高可能导致优先级资金受损,信息披露不充分可能损害投资者权益,嵌套结构可能规避监管要求。
四、监管演进与市场影响
宝能资管计划事件后,监管层加强了对资管计划的规范。2016年以来,证监会、银保监会等相继出台措施,限制资管计划的杠杆比例,强化穿透式监管,要求披露最终投资者和资金去向。2018年发布的“资管新规”更是对资产管理业务进行了统一规范,打破刚性兑付,限制多层嵌套,推动资管行业回归本源。
从市场影响看,资管计划的规范有助于防范系统性金融风险,保护投资者合法权益,促进资本市场稳定健康发展。对于上市公司而言,资管计划的举牌行为需要更加透明,资本运作也需更加审慎。
五、结论
宝能9大资管计划是A股市场资管计划运作的一个典型案例,其背后反映的是受托资产管理模式在资本市场的广泛应用。A股市场逐鹿大资管早有先例,未来随着监管制度的完善,资管计划将在规范中继续发挥其资源配置功能,而市场参与主体也需在合规框架下审慎运用这一工具,以实现资本与实体经济的良性互动。
如若转载,请注明出处:http://www.600a4.com/product/46.html
更新时间:2026-10-23 09:17:36