券商资管排名 国泰净收入超越中信,解析受托资产管理新格局
随着资管新规过渡期结束,券商资管行业步入高质量发展阶段,竞争格局悄然生变。最新数据显示,国泰君安资管在受托资产管理业务净收入上超越中信证券,引发市场广泛关注。本文依据公开数据,梳理券商资管排名变化,分析国泰君安突围原因及行业趋势。
一、券商资管排名概览
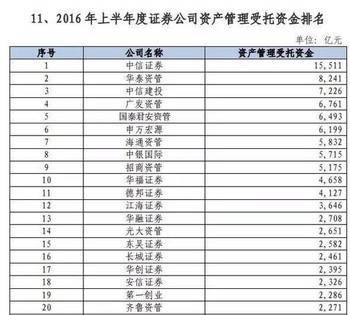
据券商中国等媒体统计,2023年受托资产管理业务净收入排名前五的券商为:国泰君安资管(约18.5亿元)、中信证券(约17.8亿元)、广发资管(约15.2亿元)、华泰资管(约14.6亿元)、招商资管(约13.9亿元)。国泰君安以微弱优势领先中信,打破长期由中信领跑的格局。排名六至十位依次为海通资管、光大资管、中银证券、中金公司、申万宏源资管,收入分布在10-12亿元区间。整体看,头部集中度提升,前五名合计收入约占全行业四成。
二、国泰君安净收入超越中信的原因
- 主动管理转型成效显著:国泰君安资管较早压降通道业务规模,聚焦主动权益、固收+及ABS等领域,主动管理占比超90%,规模质量双升。
- 产品创新与渠道优势:推出多个细分策略产品,增强系列品牌,并依托母公司的零售客户基础,拓展代销渠道。
- 投研体系升级:引入量化与ESG研究,提升长期业绩稳定性,机构客户委托规模增长。
- 费用管控与规模经济:通过科技赋能降低运营成本,提升净收入转化率。
三、中信证券的资管表现与调整
中信证券资管规模仍居行业首位,但净收入波动受高基数、部分产品降费及市场环境影响。公司正推进公募化改造和REITs业务,长期竞争力依然稳固。此次排名变化并非趋势性反转,而是转型节奏差异所致。
四、行业趋势与受托资产管理展望
- 主动管理能力成为核心竞争点,通道业务基本出清。
- 公募化与统一监管下,券商资管与公募基金同台竞技,差异化定位(如绝对收益、定制化FOF/MOM)是关键。
- 养老资金、ESG投资带来新增长极。
- 数字化转型深化运营效率,提升风控能力。
五、结论
国泰君安净收入短暂超越中信,折射出券商资管从规模驱动向能力驱动的转变。未来排名变动将更频繁,唯有持续强化投研、产品创新与客户服务,方能在受托资产管理赛道上行稳致远。
如若转载,请注明出处:http://www.600a4.com/product/47.html
更新时间:2026-10-23 12:08:54