家族信托+私人定制人寿保险 1+1受托资产管理的协同效应与实战逻辑
在财富管理与传承的顶层设计中,家族信托与私人定制人寿保险正从两个独立工具走向深度融合。将家族信托的“法律架构优势”与人寿保险的“风险杠杆与现金流确定性”相结合,形成“1+1>2”的受托资产管理模式,正成为高净值家庭应对不确定性、实现跨代传承的核心解决方案。
一、为什么需要“1+1”?两种工具的本质互补
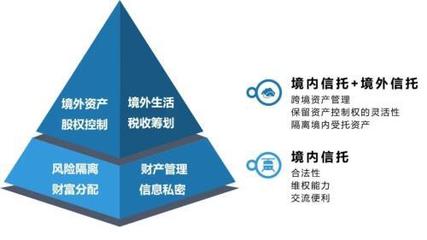
家族信托的核心价值在于所有权、控制权与受益权的分离:委托人将资产置入信托后,资产独立于个人财产,可实现债务隔离、婚姻风险防范、定向分配与多代传承。但家族信托也面临现实约束——初始资产规模要求高、持续管理费用不菲,且对于流动性资产不足的家庭,一次性装入大额现金或股权可能影响当期现金流。
私人定制人寿保险(尤其是大额终身寿险、万能险或指数型万能险)则具备独特优势:以较低保费撬动高额身故保险金,形成确定性极强的“未来现金流”;保险金通常具有避债、避税(在适用法律框架下)与指定受益功能;保单现金价值还可通过保单贷款提供流动性。单纯的人寿保险在分配灵活性、多代激励与防止受益人挥霍方面存在局限。
两者结合,恰好弥补彼此短板:保险提供“低成本、高确定”的资产来源,信托提供“长久期、定制化”的分配与治理框架。以保险金请求权的未来确定性注入信托,或者以信托作为保单持有人与受益人架构,可实现受托资产管理从“静态持有”到“动态规划”的跃迁。
二、主流协同模式:保险金信托与信托持有保单
实务中,“家族信托+私人定制人寿保险”的1+1落地主要有两条路径。
模式一:保险金信托(信托作为保险金受益人)
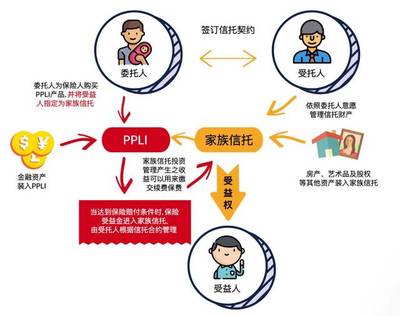
投保人先以自身为被保险人、家人为受益人购买定制寿险,再将保单受益人变更为家族信托。触发赔付后,保险金进入信托专户,由受托人按照信托合同约定的分配条件(如子女教育节点、婚育激励、创业支持等)进行管理与分配。该模式门槛相对较低,核心解决了“保险金一次性给付后受益人管理能力不足、挥霍风险与婚姻风险”三大痛点,同时保留保险的杠杆效应。
模式二:家族信托持有保单(信托作为投保人)
由家族信托直接作为保单持有人与受益人,信托财产中拨付保费。此模式下,保单现金价值计入信托财产,实现更彻底的风险隔离;保单贷款、减保取现等操作由受托人根据信托目的执行,避免委托人个人债务对保单的影响。该模式对信托财产规模与受托人专业能力要求更高,适用于资产体量较大、追求全面隔离与治理的家庭。
两种模式均需在设立前完成保险利益、税务居民身份、保单可保性与信托法律适用的跨境尽调,尤其涉及跨境家庭时需注意不同法域对保险金信托的认定差异。
三、受托资产管理的核心:三重账户与动态再平衡
将保险纳入家族信托后,受托资产管理不再只是“守着保单等赔付”,而需要建立三重账户管理体系:
- 保障账户:以定制寿险为核心,锁定身故杠格与确定性现金流,作为家族传承的“压舱石”。保额设计需匹配遗产税规划(如有)、家庭负债与传承目标,避免过度投保或保额不足。
- 流动性账户:利用保单现金价值贷款、万能险部分领取等功能,应对信托层面临时分配需求或突发流动性事件,减少对底层长期资产的冲击。
- 增值账户:保险金进入信托后,由受托人依据投资政策再配置于现金管理、固收、权益或多策略资产,实现“保险赔付后的二次增值”,并通过信托合同约束投资风险偏好。
在此基础上,受托人应建立年度检视与动态再平衡机制:随家庭结构变化、婚姻状况变动、税务法规调整与保单现金价值增长,调整保额、受益分配规则与信托投资组合,避免“一设了之”的失效风险。
四、风险提示与实操要点
法律与税务合规优先:保险金信托的效力依赖于保险利益原则与信托财产独立性。若投保资金来源存在瑕疵、保费由债务高企的企业主个人账户直接支付,或在信托设立后保留过度控制权,可能被法院击穿。建议在专业人士指导下完成资金来源合法性审查与信托合同条款设计。
选择有协同能力的受托人:家族信托受托人需同时具备保险保单管理、理赔协助与投资配置能力。市场上部分信托公司已与保险公司建立系统对接,可实现理赔款快速入账;但对私人定制保单(如境外保单持有架构)的合规审核仍需律所与税务师参与。
警惕销售导向的万能陈述:任何声称“保险+信托绝对避债避税”的说法都应审慎评估。不同法域对保险金信托的债权人撤销权、遗产税计入规则差异显著,应以专业法律意见与税务意见为准。
定期压力测试:对信托资产组合进行极端情形下的流动性压力测试,例如被保险人身故时信托现金不足支付遗产税(如有)、或保单贷款比例过高遭遇利率上行,确保传承安排具备韧性。
##
家族信托与私人定制人寿保险的1+1,本质是将“法律确定性”与“金融确定性”叠加,构建起跨越生命周期的受托资产管理闭环。其价值不在于工具本身,而在于围绕家族目标进行的结构化设计与持续治理。对于高净值家庭而言,尽早以受托人视角审视保单与信托的协同关系,完成从“买产品”到“建架构”的认知升级,方能在不确定的环境中守住确定性的传承底线。
如若转载,请注明出处:http://www.600a4.com/product/49.html
更新时间:2026-10-23 12:16:53