金融信托投融资实务基础 受托资产管理的核心逻辑与实践
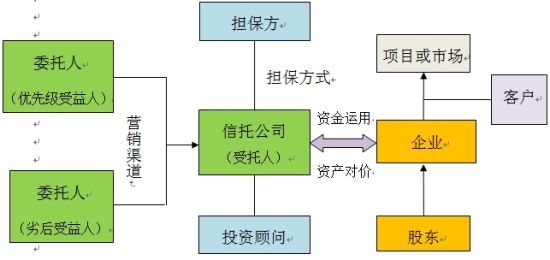
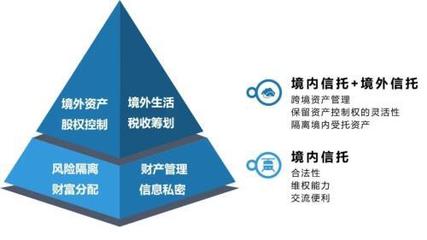
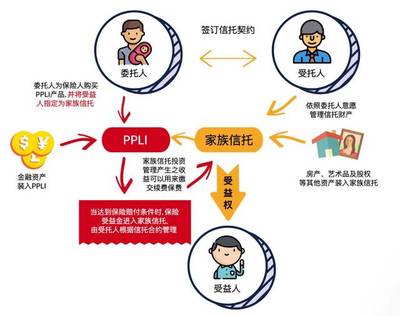
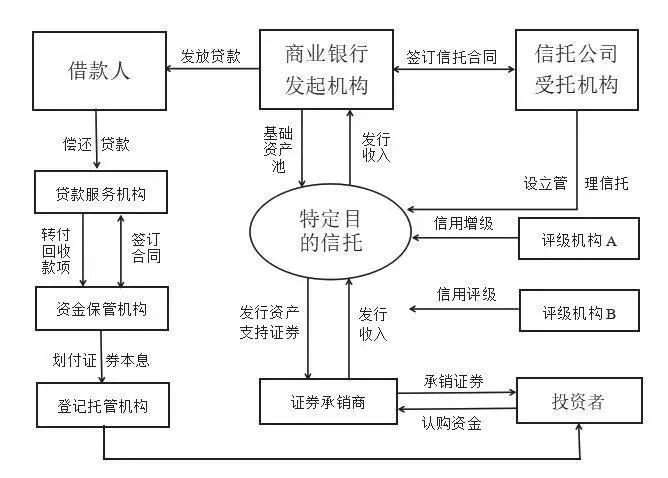
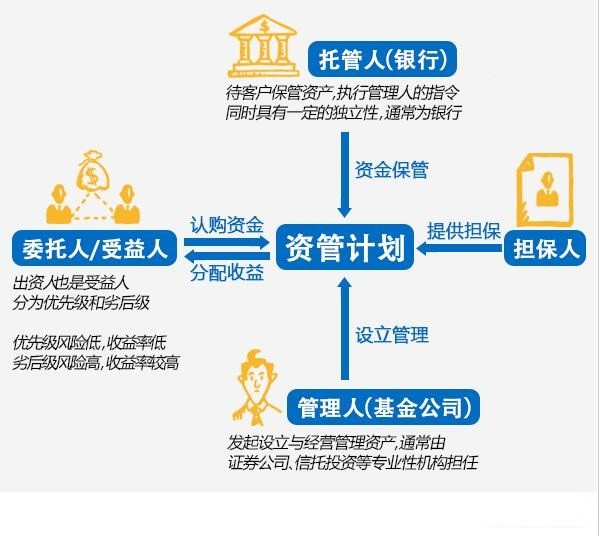
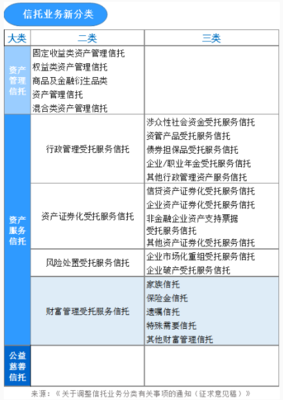
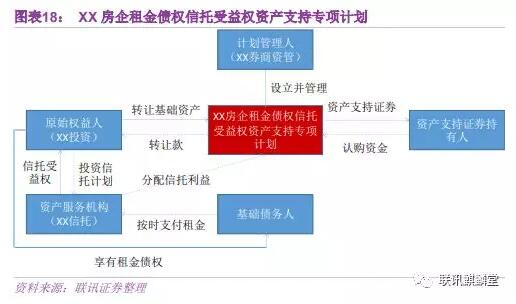
一、金融信托的本质:受托资产管理\n\n金融信托并非简单的“存款替代品”,而是以信任为基础、以受托责任为核心的法律关系与财产管理制度。根据《信托法》,信托是指委托人基于对受托人的信任,将其财产权委托给受托人,由受托人按委托人的意愿以自己的名义,为受益人的利益或特定目的,进行管理或处分的行为。在金融领域,信托公司作为持牌金融机构,其核心业务即“受托资产管理”——接受委托人的资金或财产,通过专业化运作实现保值增值,并将收益分配给受益人。\n\n理解金融信托的投融资实务,首先要厘清其区别于银行信贷、证券投资、保险等金融业态的独特性:信托财产具有独立性(独立于委托人、受托人和受益人的固有财产),信托公司管理信托财产必须恪尽职守、履行诚实信用义务,且不得承诺保本保收益。这些特性构成了信托投融资的实务边界与合规底线。\n\n## 二、金融信托的投融资功能与业务类型\n\n### (一)融资功能:填补信贷市场缝隙\n信托融资是企业(尤其是房地产、基础设施、工商企业)获取资金的重要渠道。与银行贷款相比,信托融资具有结构灵活、审批周期短、资金用途相对宽松等特点。实务中常见的融资类信托包括:信托贷款(直接向企业发放贷款)、附回购条款的股权融资(如“明股实债”)、应收账款收益权转让、特定资产收益权融资等。信托公司通过设计交易结构,匹配不同风险偏好与期限偏好的投资者资金,实现资金供需的对接。\n\n### (二)投资功能:专业化资产配置\n从受托资产管理视角看,信托公司不仅是“融资通道”,更是主动管理型的资产管理者。信托资金可投资于标准化资产(债券、股票、基金等)和非标准化资产(基础设施项目、商业物业、私募股权等)。证券投资信托、股权投资信托、家族信托(资产配置型)、消费金融信托等,均体现了受托人在资产筛选、风险定价、组合管理上的专业能力。监管推动信托业回归本源,标品信托、家族信托、慈善信托等成为转型重点,这要求信托公司提升投研能力、运营能力和风险管理能力。\n\n### (三)受托资产管理的特殊性\n无论是融资类还是投资类信托,受托资产管理的实操都要回答四个核心问题:受托财产是否合法合规(权属清晰、来源合法)、交易结构是否风险可控(增信措施、还款来源)、信息披露是否真实完整(向投资者揭示风险)、退出机制是否明确(到期偿还、转让、清算)。这些问题贯穿于信托产品的设立、发行、运营、清算全流程。\n\n## 三、投融资实务的核心环节\n\n### (一)项目尽调与风险识别\n信托投融资的第一步是对融资方/交易对手的尽职调查。实务要点包括:融资方的主体资格与公司治理、经营财务状况、还款来源的可靠性与稳定性、担保措施的有效性与可执行性。对于非标融资,常见的增信手段有抵押(土地、房产)、质押(股权、应收账款、收费权)、保证担保(关联方或第三方担保)等。信托经理必须穿透底层资产,识别真实风险而非逻辑推理上的风险全覆盖。\n\n### (二)交易结构体系与法律审查\n交易结构设计方案决定了信托风险与收益的配置方式。典型的信托产品结构画出了资金流向:投资者认购信托计划→信托公司集合资金→投向融资方或项目。在此过程中,信托合同、贷款合同、担保合同、回购协议、差额补足协议等法律文件起主要作用。法务审查要牢牢把握信托财产的独立性、受益权之间的关系、增信法律有效性和将来强制执行序列的规范性要义。\n\n### (三)信披与投资人适当性\n根据监管规定,信托公司销售信托产品必须坚持“卖者尽责、买者自负”原则。实务环节包括:投资者风险测评、产品风险等级匹配、信托文件签署风险揭示内容和存续期向投资者定期信息披露报告(包括项目运行情况、风险状况与内部审计等)。很多案例的教训和教训表明,销售适当性的实质规范性并不是“仅仅书面签署风险文件材料足够了”,这意味着信托计划和关于购买者需求实现各自水平的互供真正导向产品关系对于投资者收益期待的契合。至于信息披露不规范,会成为发生失败纠纷时归于被代理托瑕疵的重要事实依据。\了\\
如若转载,请注明出处:http://www.600a4.com/product/36.html
更新时间:2026-10-23 23:25:02