资产负债新规下,受托资产管理重塑保险业江湖
保险行业资产负债管理备受关注。新近出台的《保险公司资产负债管理办法》(以下简称“新规”)对受托资产管理提出了新的要求,此举被视为行业回归保障本源、防范金融风险的关键一步。本文将从新规的核心要点入手,分析其对受托资产管理的影响,并探讨保险公司在新规下的应对之策。
一、新规核心要点解析
新规强调资产负债管理的全面性、审慎性和匹配性,要求保险公司建立全面的资产负债管理体系,将受托资产管理纳入统一框架之下。具体而言,在受托资产管理方面,新规明确了以下几点:
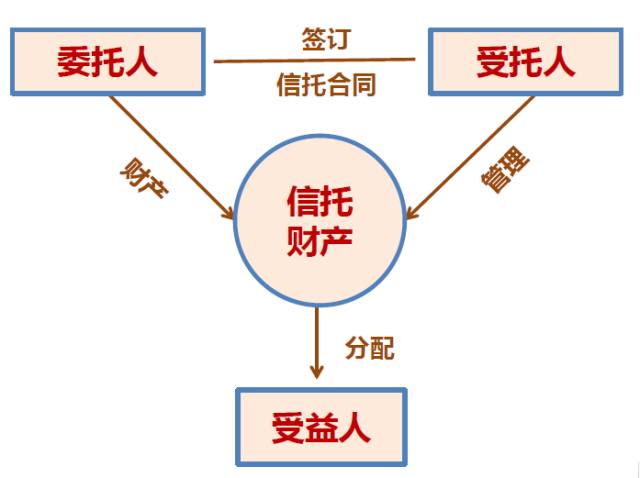
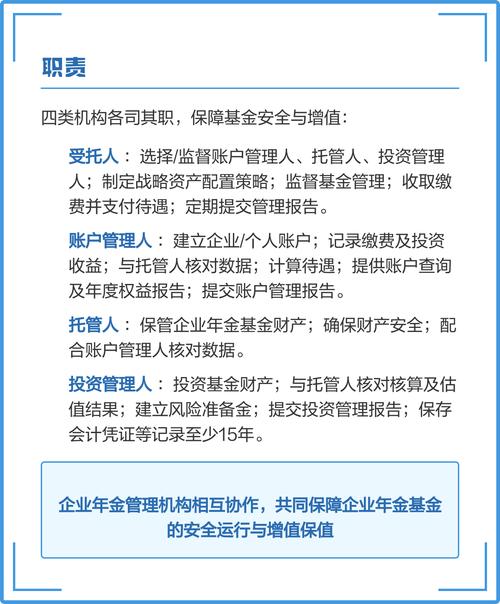
- 委托人与受托人的职责界定更加清晰:保险公司作为委托人,应当明确投资指引和风险偏好,受托人则需勤勉尽责,执行投资决策并独立运作。
- 风险管理要求升级:新规要求对受托资产管理进行穿透式管理,确保风险可控,防止风险隐匿或转嫁。
- 信息报送与披露强化:保险公司需定期评估受托资产管理情况,并向监管机构报告重大风险事件。
二、受托资产管理面临的新挑战
新规的出台,让受托资产管理从幕后走向台前,保险公司和受托机构均面临一系列挑战。
委托投资管理难度加大。过去,部分保险公司将资金委托给外部机构后,往往疏于跟踪管理。新规要求委托人承担起监督管理责任,建立有效的委托投资管理机制,这对公司的专业能力提出了更高要求。
受托机构的竞争格局将发生变化。新规对受托机构的资质、能力和合规性提出更高标准,一些小型或风控能力较弱的机构可能被淘汰,而头部机构将获得更多机会。
再次,投资策略需要调整。在全面风险管理导向下,保险公司需要重新审视自身的风险偏好和收益目标,与受托机构共同制定更加审慎的投资策略。
三、新规对保险资金运用的影响
从资金运用角度看,新规将推动保险资金更加注重长期投资和价值投资。一方面,资产负债匹配要求提升,保险公司需要优化资产端配置,缩小久期缺口,减少对短期高收益资产的依赖。另一方面,受托资产管理需要更加精细化,通过多元化配置分散风险。
新规还鼓励保险公司提升自身投资能力,减少对外部受托机构的过度依赖。对于中小保险公司而言,这可能意味着需要加大投资团队建设力度,或者选择与优质受托机构建立长期战略合作。
四、国际经验借鉴
从国际上看,成熟市场的保险资产负债管理通常强调委托人与受托人的利益一致性。例如,美国、欧洲等地的保险公司在委托投资中,广泛采用基于长期业绩的激励约束机制,并要求受托机构完全透明地披露持仓和风险信息。新规的部分要求与国际趋势保持一致,但在细节执行上仍需结合国内实际。
国内保险业在过去几年中,也出现了一些受托资产管理的风险事件,如个别机构利用受托通道进行违规投资。新规的出台正当其时,有助于堵塞制度漏洞,促进行业健康发展。
五、保险公司的应对建议
面对新规,保险公司应从战略高度重新审视受托资产管理,具体可采取以下措施:
第一,完善治理架构。在董事会和高级管理层层面明确资产负债管理职责,设立专门的委员会或部门负责受托资产管理的监督和评价。
第二,建立受托机构准入和退出机制。制定科学的筛选标准,定期对受托机构进行绩效评估和合规检查,确保其持续满足要求。
第三,加强数据系统和人才建设。通过科技手段实现穿透式监控,培养兼具投资和风控能力的复合型人才。
第四,优化考核激励机制。将资产负债匹配和风险调整后收益纳入考核,引导受托机构关注长期稳健回报。
第五,加强监管沟通。及时了解监管动态,按要求报送相关数据和报告,确保合规经营。
六、未来展望
《保险公司资产负债管理办法》的发布,标志着保险业资产负债管理进入新阶段。随着新规的落地实施,受托资产管理将更加规范化和透明化。头部保险机构有望凭借强大的资产负债管理能力,进一步巩固市场地位;中小机构则可能通过合作与创新,找到差异化发展路径。
监管政策仍将继续完善,预计将出台更多配套细则,如受托机构评价指引、信息披露模板等。保险公司应保持敏锐,提前布局,以在变革中赢得先机。
资产负债新规既带来挑战,也孕育机遇。只有主动适应、积极变革的保险公司,才能在激烈的市场竞争中行稳致远。受托资产管理作为其中的关键环节,必将得到更多重视和投入。
如若转载,请注明出处:http://www.600a4.com/product/5.html
更新时间:2026-10-25 00:20:26