十年二十倍到监管寒冬 洗尽铅华后,信托受托资产管理的未来之路在何方?
过去十余年,中国信托业曾以“北斗七星”般的牌照优势、横跨信贷、投资与实体经济的灵活身段,缔造了一段“十年二十倍”的规模狂飙。从2007年行业管理资产不足万亿,到2017年逼近26万亿的巅峰,信托一度成为影子银行的核心通道和财富管理的代名词。随着资管新规落地、房地产暴雷、通道业务萎缩,监管寒冬骤降,信托业被迫从“融资驱动”转向“受托驱动”。洗尽铅华之后,以受托资产管理为核心的未来之路,究竟在何方?
一、黄金时代的遗产:规模狂欢与路径依赖
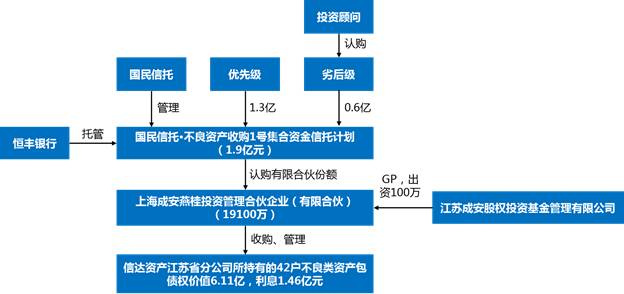
信托业的前十年膨胀,本质是制度红利的极致释放。银行信贷额度受限时,信托成为“替代信贷”;房地产融资收紧时,信托化身“非标之王”;股市波动时,信托又充当结构化配资的杠杆支点。这种被动适应监管套利的模式,让行业规模如滚雪球般壮大,却也埋下了“刚性兑付”“通道低质”“风险积聚”的三大隐患。2018年资管新规一剑封喉,打破刚兑、去通道、限非标,全行业规模急剧收缩。寒冬之下,真正具备受托资产管理能力的机构寥寥无几——习惯于做“融资中介”的团队,几乎患上了“投资能力缺失症”。
二、监管寒冬的本质:非标落幕与受托归位
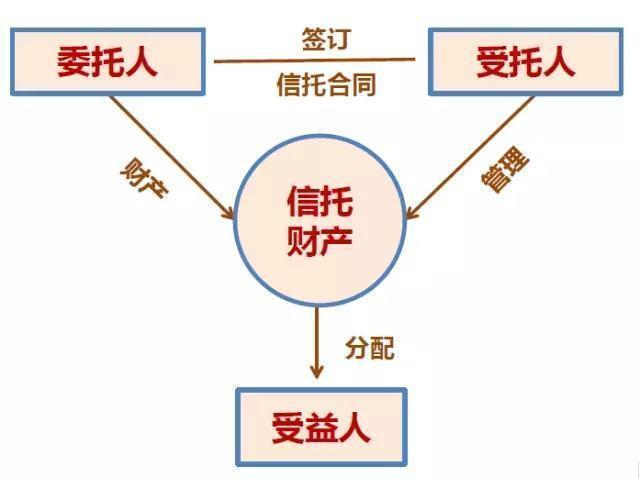
很多人将当前困境归咎于监管收紧,但更准确的解读是:监管正在强行把信托拉回“受托人”的本源。资管新规、资金信托新规、压降融资类信托通知等一系列文件,核心只有一句话——信托公司不是信用中介,而是资产管理受托人。过去通过影子银行利差获取利润的模式已彻底失效,未来收入必须来自真实的管理费、业绩报酬与托管服务。寒冬并非肃杀,而是洗牌:无法提供主动管理能力的信托公司将淘汰,而回归“受人之托、代人理财”的机构将迎来新生。
三、转向受托资产管理的四大路径
要让信托在未来市场中站稳脚跟,必须完成从“融资型”向“受托型”的系统变革,具体路径有四:
1. 从非标固收转向标品投资。 债券、ABS、量化FOF、私募REITs等标准化资产成为主战场。信托需要组建真正的投研团队,利用跨市场配置的灵活性,在固收+、绝对收益策略上建立比较优势。个别先行信托已在标品信托上做到千亿级规模,验证了这条路的可行性。
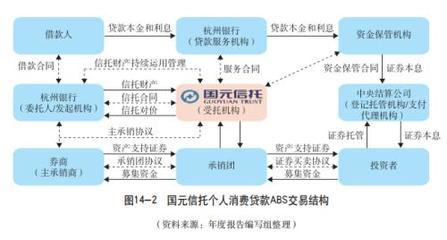
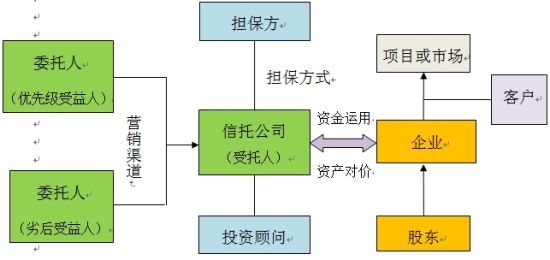
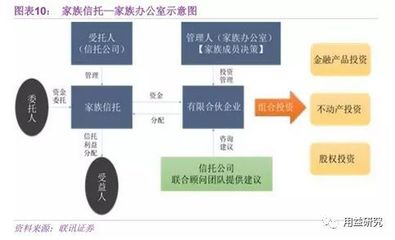
2. 从通道业务转向服务信托。 资产证券化受托、家族信托、保险金信托、慈善信托、预付款资金监管信托都具有纯服务属性,不占用资本、不承担信用风险,却是低波动、稳定收入的新支柱。尤其是家族信托,契合财富传承需求,国内门槛已从千万元降至百万元级别,市场空间广阔。
3. 从交易对手逻辑转向账户管理逻辑。 过去是找项目、放贷款、看抵押;未来是管组合、做配置、控回撤。受托资产管理的核心是把“资产负债观”转变为“组合净值观”,以投资人账户为最小管理单位,进行长期风险预算和绩效归因反馈,彻底告别资金池和滚动发行。
4. 用金融科技筑牢受托底座。 净值化管理、全流程估值、穿透式风险监控都需要数字化中心。区块链存证提高财产隔离可信度,人工智能辅助大类资产择时,使得低成本、高透明度的受托服务成为可能。历史上庞大的账户资源,也可以转化为数据资产,助力精准画像与个性化配置。
四、制度护航:净值化、资本约束与受托人文化
路径刚清晰,制度土壤也必须跟上。断刚兑的要有更加清晰的受托人责任边界——信托公司恪尽职守,则投资风险由委托人承担。否则一旦市场下跌就有投资者拉横幅,再好的转型思路都会被维稳压力破坏。信托公司自身需要建立与受托资产管理匹配的风险资本约束,并按净值型产品的实际业绩考核激励机制。更加持久的,是培育“乐于托付、重于承诺、尊重契约”的受托人文化。在资管行业,信任比黄金还贵。过往的刚性兑付看似赢了信任,其实是引鸩止渴;真正依靠净值化披露托付关系,才能塑造百年字号。
五、十步之内,必有芳草
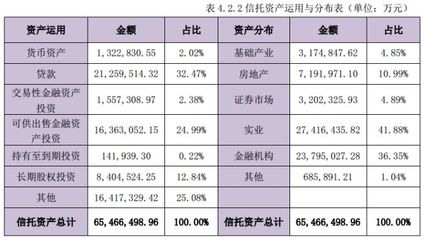
目前行业管理资产规模维持在二十万亿上下,规模并未崩盘,但结构必须反转。当房地产非标通道大退潮,我们应该转而看到:债券承销、股权投资、老龄化长期资金、高净值人群全球配置、社会治理等多个领域,都是受托资产管理的广阔蓝海。十步之内,必有芳草。寒冬凌厉,其实是把高烧退去、把幻象除掉外应有的寂寥;站稳受托履责这个根基,定能看到慢慢修复且向美的资产管理风景。(完)
如若转载,请注明出处:http://www.600a4.com/product/23.html
更新时间:2026-10-23 07:06:21