信托运营费用一律不得扣除 受托人报酬、管理费、律师费与投资顾问费的税务处理
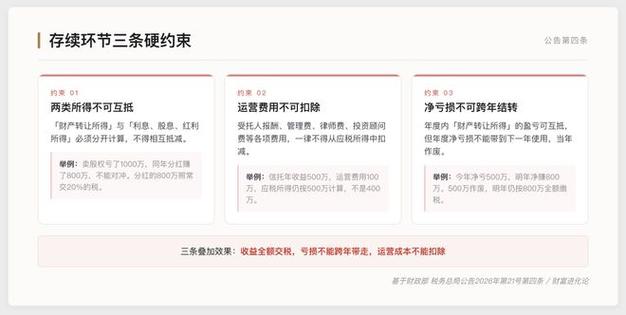
在信托业务的税务处理中,运营费用的扣除问题一直是纳税人关注的焦点。部分观点提出“信托运营费用一律不能扣除”,并明确列举了受托人报酬、管理费、律师费、投资顾问费以及受托资产管理费等常见费用项目。这一论断是否准确?其背后的法律与税务逻辑是什么?本文将结合现行税法及信托实践,对这一议题进行系统分析。
一、信托运营费用的常见类型
信托运营过程中,通常会产生以下几类费用:
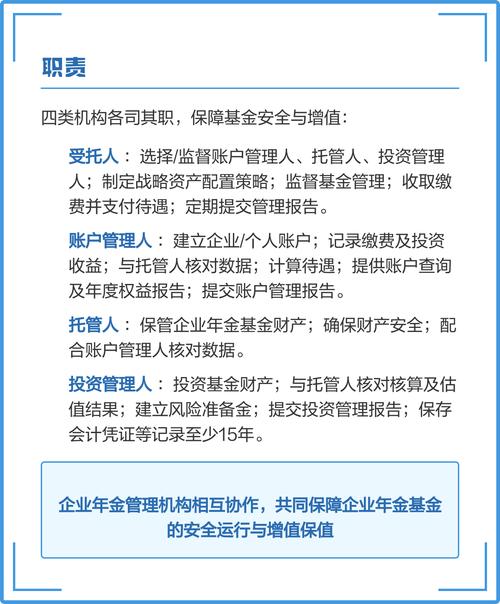
- 受托人报酬:受托人因管理、运用和处分信托财产而收取的报酬。
- 管理费:包括信托事务的日常管理、账户维护、信息披露等费用。
- 律师费:涉及信托设立、合同审查、法律纠纷等发生的律师服务费用。
- 投资顾问费:为信托财产的投资决策提供咨询服务的费用。
- 受托资产管理费:受托人将资产管理职责委托给第三方专业机构时支付的费用。
二、“一律不能扣除”观点的来源与辨析
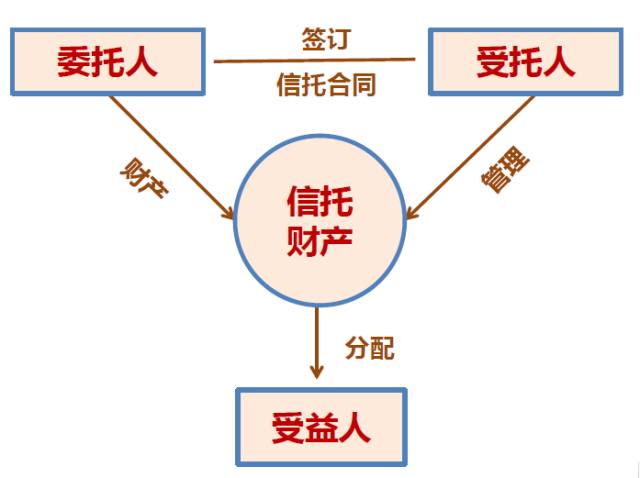
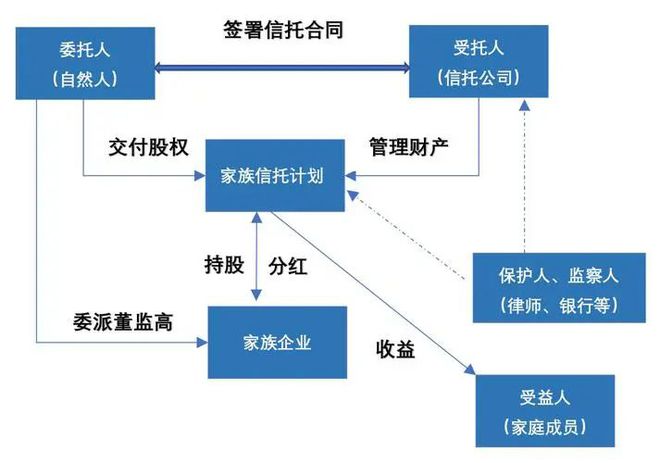
“信托运营费用一律不能扣除”的说法,主要源于对信托所得税处理中“信托导管理论”及“实体理论”的误解。我国现行税制下,信托本身通常并非企业所得税纳税人(除特定情形外),信托财产取得的所得直接归属于受益人。因此,在受益人层面计算应纳税所得额时,能否扣除信托运营费用,需依据具体税种及费用性质判断,而非一概禁止。
以企业所得税为例:若信托被视为纳税实体(如某些特定信托),其运营费用在符合税法规定的前提下,通常可以扣除。若信托被穿透,由受益人纳税,则受益人可扣除的仅为与取得信托收益直接相关的必要费用,而非全部信托运营费用。但“不能扣除”并非绝对规则。
对于个人所得税,信托收益计入受益人综合所得或分类所得时,相关费用的扣除需遵循相应税法的具体规定。实践中,受托人报酬、管理费等是否可扣除,取决于是否与应税收入相关、是否合理、是否有合法凭证等。
三、不同类型费用的税务处理
- 受托人报酬:属于信托运营的必要支出。在企业所得税框架下,若信托纳税,该报酬通常可作为成本费用扣除;若信托穿透,受益人一般不能直接扣除受托人报酬,因为该报酬并非受益人个人支出。
- 管理费:类似受托人报酬,其扣除与否取决于纳税主体和相关性原则。
- 律师费:若为信托设立或保护信托财产而发生,可能被视为资本性支出或期间费用。能否扣除需分析其与应税收入的关系。
- 投资顾问费:与信托财产的投资收益直接相关,在信托层面若可扣除,穿透后通常无法由受益人重复扣除。
- 受托资产管理费:本质上是受托人转委托产生的费用,处理逻辑同受托人报酬。
因此,“一律不能扣除”的观点过于绝对。在信托作为纳税主体的情形下,这些费用通常可以按税法规定扣除;在信托穿透课税的情形下,这些费用一般不能由受益人层面扣除。所以,不能笼统地说“一律不能扣除”,而应区分情形。
四、实务建议
- 明确信托的税务处理模式:了解信托是否被视为纳税实体,还是穿透至受益人。
- 区分费用性质:判断费用是否与应税收入直接相关、是否合理必要。
- 保留合法凭证:无论能否扣除,都需取得合规发票或凭证。
- 关注特殊规定:某些地区对信托费用扣除有特殊规定,需具体查询。
五、结论
“信托运营费用一律不能扣除”的表述并不严谨。信托运营费用能否扣除,取决于信托的税务地位、费用性质以及相关税法规定。受托人报酬、管理费、律师费、投资顾问费和受托资产管理费等,在特定条件下是可能被允许扣除的。纳税人应结合自身情况,依法合规处理,避免因误读而导致税务风险。
如若转载,请注明出处:http://www.600a4.com/product/2.html
更新时间:2026-10-25 00:29:49