证券行业研究与投资策略 超跌明显,左侧布局受托资产管理
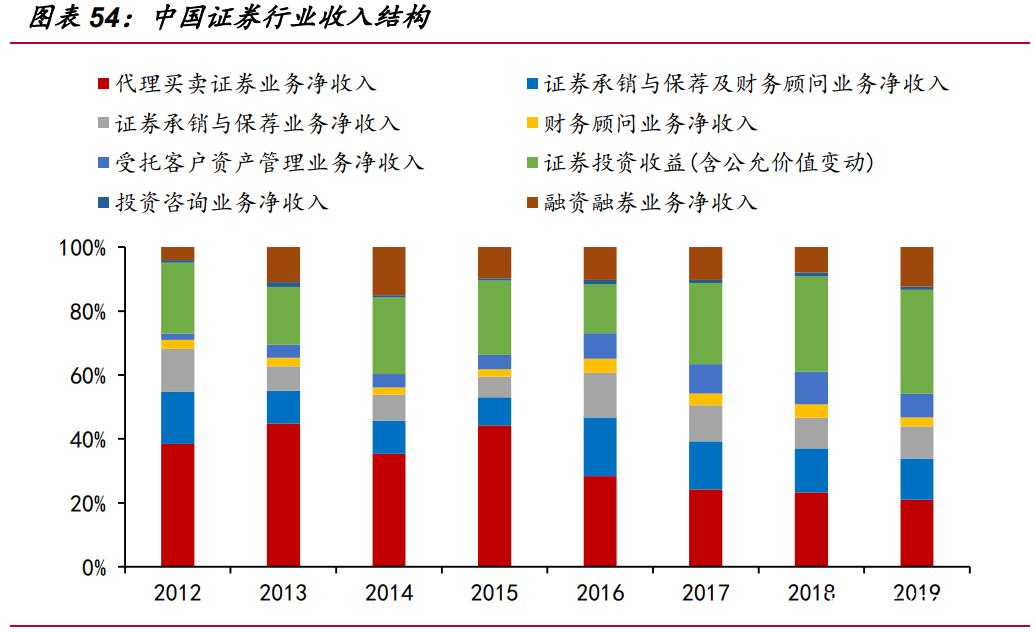
在当前宏观环境与市场情绪共同作用下,证券行业整体估值已回落至历史低位,超跌特征明显。与此受托资产管理业务作为券商战略转型的重要方向,正迎来左侧布局的窗口期。
一、行业超跌:估值与基本面背离
年初以来,受市场交投活跃度下降、投资业务波动加大等因素影响,证券板块持续调整。当前行业市净率(PB)已接近历史底部区域,部分头部券商甚至跌破净资产,市场对短期业绩下滑的悲观预期已充分反映。从基本面看,资本市场改革深化、注册制全面落地、居民财富管理需求增长等长期逻辑未被破坏,行业超跌带来的是估值修复的空间而非基本面恶化。
二、受托资产管理:穿越周期的核心赛道
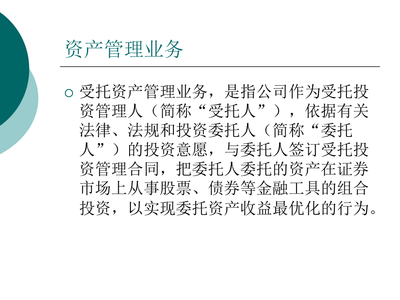
受托资产管理业务(含公募基金、券商资管、私募股权等)具有轻资本、高壁垒、收入稳定的特点,是券商降低业绩波动、提升ROE的关键。尽管短期受市场波动影响管理规模增速放缓,但长期来看,资管业务受益于:
- 居民资产配置从房产向金融资产迁移;
- 养老金第三支柱建设带来的增量资金;
- 主动管理能力带来的费率提升。
头部券商在投研、渠道、品牌方面优势显著,资管业务集中度持续提升,率先布局者有望享受估值溢价。
三、左侧布局策略:聚焦优质资管标的
在行业超跌阶段,建议采取左侧布局策略,重点关注以下两条主线:
- 资管业务占比高、主动管理能力强的大型券商:其受托资产管理收入贡献稳定,业绩韧性更强,估值修复弹性大。
- 公募基金子公司利润贡献显著的券商:在牛市周期中,公募基金利润弹性极大,当前估值低位提供了较好的介入时机。
具体策略上,可分批建仓,以定投或网格方式摊薄成本,同时密切跟踪市场成交额、新发基金规模、政策催化等信号。当市场情绪回暖、资管规模触底回升时,左侧布局将逐步进入收获期。
四、风险提示
需警惕市场持续低迷导致管理规模收缩、费率下行、行业竞争加剧等风险。但长期视角下,证券行业尤其是受托资产管理业务的左侧布局价值已经显现。
结论:超跌是机会而非陷阱。在行业估值低位、基本面长期向好的背景下,围绕受托资产管理业务的左侧布局,兼具安全边际与成长弹性,耐心持有有望获得超额收益。
如若转载,请注明出处:http://www.600a4.com/product/19.html
更新时间:2026-10-25 22:02:27