私人财富管理师与受托资产管理 财富守护的双重支柱
在财富积累日益增长的今天,如何有效地管理和保护个人与家族财富,已成为高净值人士关注的焦点。私人财富管理师与受托资产管理作为财富管理领域的两大核心环节,分别从“人”与“制度”的维度为财富保驾护航。本文将深入探讨二者的内涵、职责及其协同关系。
一、私人财富管理师:个性化的财富管家
私人财富管理师(Private Wealth Manager)是为高净值客户提供全方位、个性化财富管理服务的专业人士。他们不仅是投资顾问,更是客户财务生活的综合规划者。其核心职责包括:
- 资产配置:根据客户的风险偏好、生命周期及财务目标,设计跨资产类别的投资组合。
- 财富规划:涵盖退休规划、税务筹划、遗产传承、慈善捐赠等,确保财富的长期稳健与代际传递。
- 关系管理:作为客户与金融机构、法律、税务等第三方之间的桥梁,协调各方资源。
- 动态监控:定期审视市场变化与客户需求,调整策略以应对不确定性。
私人财富管理师的价值在于“以人为本”,通过深度理解客户价值观与家族愿景,提供有温度、定制化的解决方案。
二、受托资产管理:制度化的财富托付
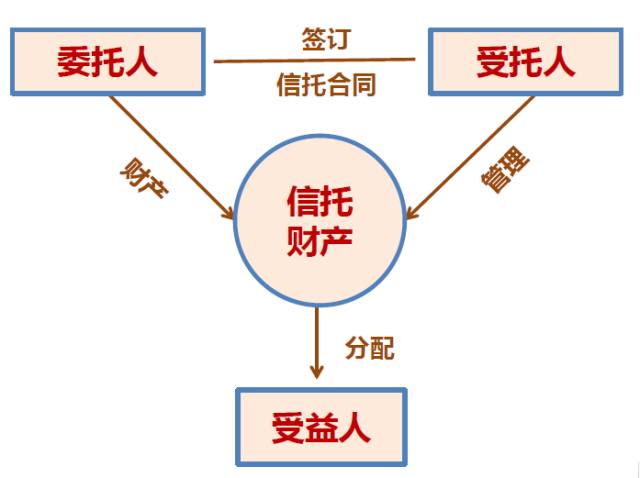
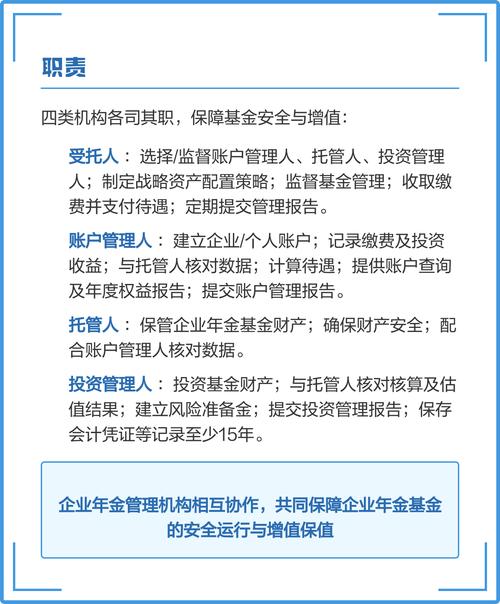
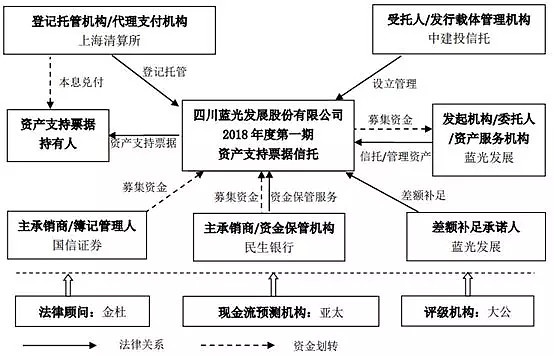
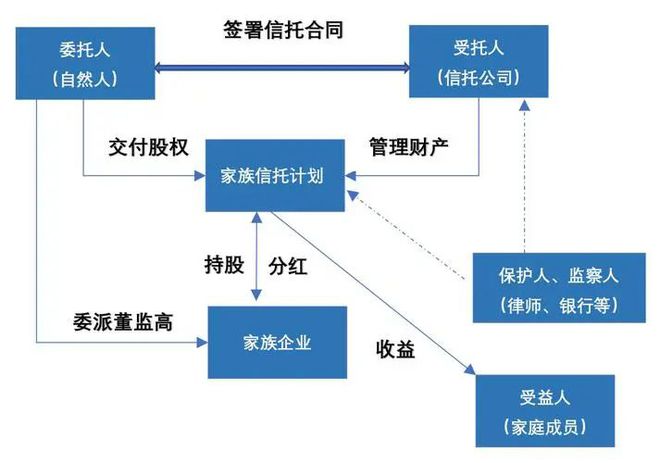
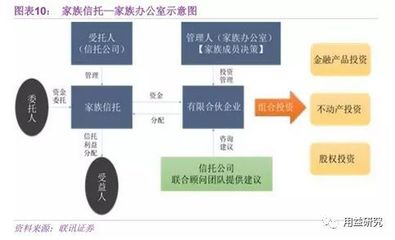
受托资产管理(Fiduciary Asset Management)是一种基于信托关系的资产管理模式。在受托关系中,资产所有人(委托人)将资产的法律所有权转移给受托人,受托人遵循信托契约,为受益人利益最大化而管理资产。其核心特征包括:
- 法律约束:受托人承担严格的信义义务(Fiduciary Duty),包括忠诚义务与谨慎义务,须以受益人利益为先。
- 风险隔离:信托资产独立于委托人、受托人及受益人的固有财产,实现风险隔离与破产保护。
- 长期稳定:信托架构可跨越代际,确保财富按照委托人意愿持续运作,避免继承人纠纷或管理不善。
- 专业运作:通常由信托公司、银行私人银行部等专业机构担任受托人,提供投资管理、税务筹划、遗产分配等服务。
受托资产管理适用于复杂财富结构、多代传承或对隐私与风险隔离有特殊需求的家族。
三、双剑合璧:私人财富管理师与受托资产管理的协同
实践中,私人财富管理师与受托资产管理并非相互替代,而是相辅相成。私人财富管理师可作为客户的“军师”,协助设立家族信托或选择受托机构,并持续监控信托运营与投资表现。而受托资产管理则为财富管理师提供了制度化的工具,使其构建的财富蓝图得以在法律保障下落地生根。
例如,一位企业家拟将部分资产传给子孙,私人财富管理师先进行传承规划,建议设立家族信托;受托资产管理机构依据信托契约,对该资产进行长期投资与分配管理。在这一过程中,财富管理师协调税务、法律等顾问,而受托人严格执行信义义务,共同守护家族财富。
四、
私人财富管理师与受托资产管理,一头连接着人性化的需求与策略,一头连接着制度化的执行与保护,共同构成了财富管理的双重支柱。对于高净值人士而言,二者缺一不可:没有受托制度,财富传承缺乏坚实的法律基础;没有财富管理师,个性化需求难以触达。随着财富管理生态的成熟,两者的融合与创新将为财富的稳健与传承提供更加广阔的空间。
如若转载,请注明出处:http://www.600a4.com/product/10.html
更新时间:2026-10-25 19:23:30